Connecter plus de 1 800 banques via la DSP2 : comment fonctionne l'Open Banking
94 % des banques européennes sont conformes à la DSP2. Mais qu'est-ce que cela signifie pour votre entreprise ? Voici une explication claire de l'Open Banking sans jargon.
En 2018, l'Union européenne a changé les règles du jeu pour le secteur bancaire. Avec l'introduction de la DSP2, la directive révisée sur les services de paiement, les banques ont été obligées de partager leurs données via des API sécurisées. Pas avec tout le monde, mais avec des tiers certifiés auxquels vous donnez, en tant que client, une autorisation explicite.
Cela paraît technique. Mais la conséquence est très concrète : vos transactions bancaires peuvent désormais arriver automatiquement et en toute sécurité dans votre comptabilité, sans que vous ayez à télécharger des fichiers ou à effectuer des importations manuelles. C'est l'Open Banking.
Qu'est-ce que la DSP2 exactement ?
DSP2 signifie Directive sur les services de paiement 2. Il s'agit d'un règlement européen entré en vigueur en janvier 2018. L'essentiel : si vous le décidez, les banques doivent donner accès à vos données de transaction à des tiers enregistrés.
Ces tiers sont appelés AISP : Account Information Service Providers. Ils peuvent consulter vos transactions, mais ne peuvent pas effectuer de paiements ni déplacer de l'argent. De la lecture pure, pas d'écriture.
94 % des banques européennes sont désormais conformes à la DSP2. Dans le monde entier, les API Open Banking traitent plus de 137 milliards d'appels par an (2025). Ce n'est plus une expérience. C'est la norme.
Comment fonctionne une connector bancaire DSP2 ?
Le processus est étonnamment simple. Trois étapes :
Étape 1 : Donner son autorisation. Via votre propre application bancaire ou votre banque en ligne, vous autorisez une partie précise à consulter vos transactions. Cela s'appelle le « consent ». Vous voyez exactement quels comptes et quelles données vous partagez.
Étape 2 : Connexion sécurisée. L'AISP établit une connexion chiffrée via l'API de la banque. Aucun mot de passe n'est partagé. L'authentification se fait via Strong Customer Authentication (SCA), pensez à votre application bancaire, à votre empreinte digitale ou à un code SMS.
Étape 3 : Synchronisation automatique. Les transactions arrivent via l'API. Selon votre banque et votre fournisseur, cela se produit plusieurs fois par jour. Les données vont directement dans votre comptabilité.
Voilà. Aucun fichier à télécharger, aucun envoi manuel, aucun MT940.
Pourquoi est-ce plus sûr que l'ancienne méthode ?
Avant la DSP2, il existait des services qui utilisaient le « screen scraping ». Ils se connectaient littéralement à votre banque en ligne avec vos identifiants et lisaient la page. Efficace, mais risqué : un tiers disposait de votre mot de passe.
La DSP2 y met définitivement fin. Les différences sont fondamentales :
| Caractéristique | Screen scraping | DSP2 Open Banking |
|---|---|---|
| Partage des identifiants | Oui, entièrement | Non, jamais |
| Authentification | Via un tiers | Via votre propre banque (SCA) |
| Autorisation | Implicite | Explicite par compte |
| Réglementation | Aucune | Législation UE + contrôle |
| Révocable | Difficilement | Directement via votre banque |
| Accès en lecture | Tout | Uniquement ce que vous partagez |
Le screen scraping est désormais interdit dans l'UE pour les services de paiement. La DSP2 le remplace par un système qui place la confidentialité et la sécurité au cœur de sa conception.
Strong Customer Authentication : le gardien
La SCA est peut-être l'élément le plus important de la DSP2. À chaque nouvelle autorisation, et tous les 90 jours pour le renouvellement, vous devez vous identifier avec au moins deux de ces trois facteurs :
- Quelque chose que vous savez : code PIN, mot de passe
- Quelque chose que vous possédez : téléphone, carte bancaire
- Quelque chose que vous êtes : empreinte digitale, reconnaissance faciale
Il s'agit de la même sécurité que celle utilisée par votre banque pour la banque en ligne. Aucun compromis.
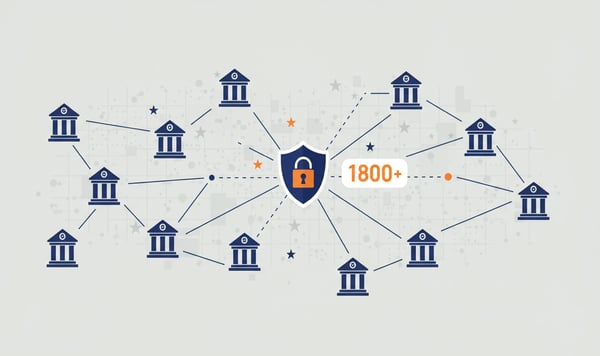
Plus de 1 800 banques dans un réseau
L'un des aspects les plus puissants de l'Open Banking est l'échelle. Comme la DSP2 est une norme européenne, elle s'applique aux banques de tous les États membres de l'UE. Sans oublier le Royaume-Uni, qui possède sa propre norme Open Banking compatible.
Pour les Pays-Bas, cela signifie qu'ABN AMRO, ING, Rabobank et toutes les autres banques agréées proposent une API DSP2. Mais cela va plus loin. Grâce à des agrégateurs spécialisés, des acteurs qui entretiennent la connexion avec des centaines de banques, vous pouvez également connecter des banques belges, allemandes, espagnoles, françaises, britanniques et d'autres banques européennes.
Via notre plateforme, nous offrons l'accès à plus de 1 800 banques. C'est pertinent si vous opérez à l'international, si vous avez des clients étrangers, ou si vous détenez simplement un compte auprès d'une banque hors des Pays-Bas.
Chiffrement et minimisation des données
Toutes les données qui circulent via les API DSP2 sont chiffrées, aussi bien pendant le transport (TLS 1.2+) qu'au repos. Mais un principe de minimisation des données s'applique aussi : un AISP ne peut demander que les données nécessaires au service.
Concrètement, il s'agit des données de transaction : date, montant, compte contrepartie, description. Pas de soldes de comptes d'épargne, pas de portefeuille d'investissement, pas de données personnelles au-delà de ce qui est strictement nécessaire.
Chez iWebDevelopment, nous allons encore plus loin : nous ne stockons aucune donnée financière. Les transactions sont transmises à votre comptabilité et ne sont pas conservées sur nos serveurs. Notre infrastructure est certifiée ISO 27001 et testée par des experts indépendants.
Et la DSP3 ? Qu'est-ce qui arrive ?
L'Union européenne travaille sur la DSP3, le successeur de la DSP2. En novembre 2025, le Parlement européen et le Conseil ont conclu un accord politique sur le nouveau cadre réglementaire. La DSP3 devrait entrer en vigueur au second semestre 2027 ou début 2028.
Qu'est-ce qui change ? Les principales améliorations :
Parité des données. Les banques doivent offrir via leurs API la même qualité et la même rapidité que via leurs propres canaux. Fini les API allégées.
FIDA — Financial Data Access. Une extension de l'Open Banking à d'autres produits financiers : assurances, retraites, hypothèques. La portée s'élargit.
Contrôle plus strict. Les autorités de contrôle nationales obtiennent davantage de pouvoirs pour sanctionner les banques qui négligent leurs API.
Prévention de la fraude. De nouvelles mesures contre le spoofing et l'ingénierie sociale, dont la Verification of Payee obligatoire (déjà obligatoire depuis octobre 2025 dans le cadre de l'Instant Payment Regulation).
Notre expérience montre que chaque mise à jour de la DSP renforce la position des AISP. La DSP2 a rendu l'Open Banking possible. La DSP3 le rend plus fiable et plus large.
Qu'est-ce que cela signifie pour vous ?
Si vous importez encore vos fichiers MT940 manuellement, PSD2 est le successeur logique. C'est plus sûr (aucun mot de passe à partager), plus rapide (automatique, plusieurs fois par jour) et pérenne (réglementé par l'UE, avec PSD3 en préparation).
Le passage ne prend pas des semaines. Chez nous, vous êtes opérationnel en une journée. Vous donnez votre autorisation via votre banque, choisissez les comptes que vous souhaitez connecter, et les transactions arrivent automatiquement dans Exact Online, Twinfield ou AFAS.
Aucun fichier. Aucune manipulation manuelle. Un contrôle total sur qui peut voir quoi.
Vous voulez l'essayer vous-même ? Découvrez notre connector bancaire →